槟城房产 · 中文指南
LPPSA 贷款上限提高到 RM100 万,还能保留第一笔贷款再买第二间:槟城公务员现在买得起什么
Zac Ong · REN 64593 · 更新于 2026-10-12
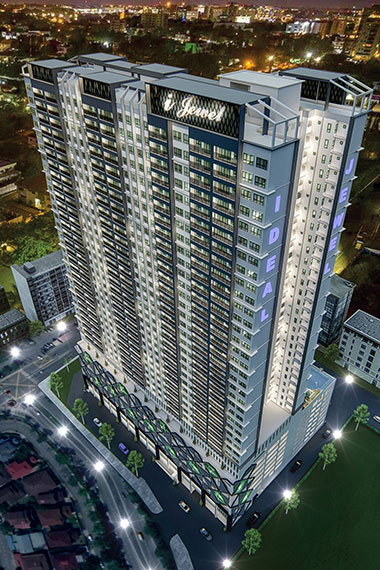
槟城的老师、护士或警员,现在可以向政府以 4% 至 4.5% 的固定利率借到最高 RM100 万;而且第一次可以在还没还清第一间房贷之前,再买第二间。
这两项改变都在 2026 年 10 月 4 日生效。公共领域房屋贷款局(LPPSA)把贷款上限从 RM75 万提高到 RM100 万,并开始接受第一笔贷款仍在供期间申请第二笔。在槟岛,过去 RM75 万的上限,让大部分公务员买不到有地房和较好的公寓;RM100 万改变了这一点。
重点整理
新上限:最高 RM100 万,适用于每月净收入超过 RM10,000 的申请人,收入较低者上限较低。
利率:首 RM75 万按 4%,超过 RM75 万的部分按 4.5%。
第二间房:第一笔贷款已开始扣薪、没有拖欠,就可以申请第二笔,最高九成。
在槟城买得到:日落洞和皇后湾的新公寓、丹绒武雅、浮罗池滑和牛汝莪的现成公寓,以及槟岛和威省的永久地契有地房。
到底改了什么
提高上限是 2026 年预算案宣布的措施,LPPSA 在 2026 年 9 月 25 日的通告中公布细节,适用于 10 月 4 日起的申请。
利息分两层计算。贷款额中 RM75 万以内的部分,按 LPPSA 原有的 4%;只有超过 RM75 万的部分按 4.5%。所以从 RM75 万拉到 RM100 万,不会让整笔贷款都变贵。
上限按收入而定:每月净收入超过 RM10,000 才有 RM100 万;刚好 RM10,000 是 RM95 万;RM2,500 或以下是 RM28 万。正如 EdgeProp 所说,RM100 万上限不代表每个人都能借到这个数目,最终仍看收入、还款能力和房子的估价。
每月要还多少
| 贷款额 | 30 年 | 35 年 |
|---|---|---|
| RM50 万(全按 4%) | 约 RM2,390 | 约 RM2,210 |
| RM75 万(全按 4%) | 约 RM3,580 | 约 RM3,320 |
| RM100 万(RM75 万按 4%,RM25 万按 4.5%) | 约 RM4,850 | 约 RM4,500 |
以上是我自己算的。实际年限要看你的年龄和 LPPSA 的规定,申请时以 LPPSA 的数字为准。
和银行最大的差别是贷款成数。银行买第一、第二间房一般最多贷九成,买 RM90 万的房子,你要自己准备 RM9 万加上各项费用;LPPSA 最高可贷足十成。所以新上限的意义在于:RM75 万至 RM100 万这一档,正是槟岛大部分家庭房的价位,现在不必准备一大笔首期也能买。
第二间房:更大的改变
过去,公务员要先还清第一笔 LPPSA 贷款,才能再借。从 10 月 4 日起,只要符合以下条件就能申请第二笔:第一笔贷款已开始扣薪;没有拖欠;两笔一起通过还款能力评估。
第一笔还在供,第二笔最高九成;第一笔已还清,最高十成。RM100 万上限和两层利率是两笔贷款合计计算,不是每笔各 RM100 万。
实际上,这适合多年前用 LPPSA 买了第一间小公寓、现在想换家庭房又不想卖掉旧房的公务员;也适合调职到新地点、想在附近买房的人。旧房可以留着出租,用租金帮补第二笔的供款,前提是评估通过。
RM75 万至 RM100 万在槟城买得到什么
这是新增的一档,也就是过去上限够不到的房子。
槟岛新盘:日落洞的 Alton Skyvillas,永久地契公寓,约 RM89.86 万起;日落洞的 Setia SV2,永久地契公寓,约 RM96.9 万起;皇后湾的 Queens Residences Q3,永久地契公寓,约 RM89 万起。
槟岛现成公寓,可以看到实际单位、较快入住:丹绒武雅的 Pearl View,约 RM75.8 万起;牛汝莪的 Pearl Regency,约 RM79 万起;浮罗池滑的 Arcadia,约 RM85 万起;丹绒武雅的 Mira Residence,约 RM85 万起。
槟岛永久地契有地房,这个价位很少见:浮罗山背的 Begonia @ Botanica.CT,双层半独立式,约 RM80.4 万起;峇都茅的 Sunway Cassia,约 RM92 万起;峇六拜的 Tierra Residences,约 RM93 万起。
威省新有地房:大山脚的 Embun Hills,约 RM80.3 万起;峇都交湾的 Everine @ Eco Sun,约 RM81.488 万起。
新盘为发展商价格,现成房为 2026 年 10 月的挂牌叫价;现成房的价格因楼层和屋况差很多,请以实际单位为准。
要提醒一点:LPPSA 对产业类型有自己的规定,而槟城有些服务式公寓是商业地契。订服务式公寓之前,先问清楚 LPPSA 或律师,这类地契是否符合资格。
加上 2027 年预算案的印花税减免
如果是第一间房,2027 年预算案的印花税减免建议涵盖 RM75 万以下的首购房,适用于 2027 年 1 月 1 日起签署的买卖合约:RM50 万以内全免,其余减半。超过 RM75 万就没有减免,所以两项措施只在 RM75 万以下的首购房重叠。印花税减免在刊宪之前仍只是建议。
Zac 的看法:对槟城公务员来说,真正的大新闻是第二笔贷款的新规定,而不是 RM100 万这个标题。如果你已经用 LPPSA 买了第一间小房子,现在不必卖掉也能换房:旧房留着出租,再买家庭房。但先看清楚你的收入级别:RM100 万只限净收入超过 RM10,000,而且上限是两笔合计。如果看的是服务式公寓,付订金之前先确认地契符合资格。
告诉我你的驻地、预算,以及是第一间还是第二间房,我帮你挑选符合 LPPSA 上限的新盘和现成房。
资料来源:LPPSA 2026 年 9 月 25 日关于公共领域房屋贷款改善措施的通告,参考 EdgeProp 等报道;2026 年预算案公布的 RM100 万上限。月供为我自行计算。项目价格为 2026 年 10 月的发展商价目表及网上挂牌。本文为一般资讯,并非财务意见,资格与金额以 LPPSA 决定为准。
有具体问题?直接问 Zac。
通过 WhatsApp 联系 Zac中国大陆的朋友请看这里
WhatsApp 在中国大陆无法使用,请加我微信,或直接发邮件。
(加微信时请注明您关注的楼盘与预算,方便我直接发对应资料。跨境邮件偶有延迟,建议优先用微信。)
相关阅读与实用工具
常见问题
LPPSA 在 2026 年 10 月 4 日改了什么?
贷款上限从 RM75 万提高到 RM100 万,而且第一笔贷款未还清也能申请第二笔。根据 LPPSA 2026 年 9 月 25 日的通告,RM75 万以内按年利率 4%,RM75 万至 RM100 万的部分按 4.5%。
每个公务员都能借到 RM100 万吗?
不是。上限按每月净收入而定:超过 RM10,000 才有 RM100 万;刚好 RM10,000 是 RM95 万;RM2,500 或以下是 RM28 万。批准金额还要看还款能力和房子估价。
不卖第一间房,可以用 LPPSA 买第二间吗?
从 2026 年 10 月 4 日起可以,前提是第一笔贷款已开始扣薪、没有拖欠。第一笔仍在供时,第二笔最高九成;第一笔已还清则最高十成。上限和利率分层是两笔合计计算。
借 RM100 万每月要还多少?
以 30 年计约 RM4,850:首 RM75 万按 4% 约 RM3,580,其余 RM25 万按 4.5% 约 RM1,270。35 年约 RM4,500。这是我自己算的,LPPSA 的实际数字视你的年限和年龄而定。
LPPSA 可以和 2027 年预算案的印花税减免一起用吗?
如果是第一间房,应该可以。2027 年预算案建议的减免适用于 RM75 万以下、2027 年 1 月 1 日起签约的首购房,针对的是印花税,与贷款机构无关。豁免令刊宪后请律师确认。
本页面为简体中文摘要,供参考之用。所有价格以发展商最终确认为准,详情请以英文页面及官方文件为准。Zac Ong,持牌房地产经纪(REN 64593),PropNex Realty。